
Un client demande à régler en bitcoin, ou vous vous demandez si proposer la crypto vous ferait gagner des ventes. Encaisser un paiement en cryptomonnaie est possible, et plus simple qu’il n’y paraît, grâce à des prestataires qui convertissent la somme en euro à la seconde. Mais entre la volatilité des cours, les frais et les obligations comptables, la vraie question n’est pas « est-ce faisable ? » — ça l’est — mais « est-ce utile pour votre activité ? ». Précisons-le tout de suite : il ne s’agit pas ici de spéculer sur les cryptomonnaies ni d’en acheter comme placement, seulement d’encaisser des paiements de vos clients.
Pourquoi, et pour qui, accepter la crypto
Accepter la crypto répond à une demande, pas à une mode. Certaines clientèles y sont sensibles : un public technophile, une activité internationale où la crypto simplifie les paiements transfrontaliers, quelques secteurs du e-commerce ou du numérique où c’est un argument attendu. Pour ces profils, proposer ce mode de règlement peut lever un frein à l’achat, voire différencier votre offre.
Pour qui l’encaissement crypto a du sens
- Une clientèle technophile ou un marché où c’est un standard attendu.
- Une activité internationale — la crypto simplifie certains paiements transfrontaliers.
- Pour la plupart des autres — la demande reste marginale : vos clients paient par carte ou virement.
- La seule question qui compte — vos clients le réclament-ils vraiment ?
Mais soyons lucides : pour la grande majorité des commerces et des entreprises, la demande reste marginale. Vos clients paient par carte, par virement, parfois en espèces, et n’ont jamais réclamé autre chose. Avant de vous équiper, posez-vous la seule question qui compte : y a-t-il, chez vos clients, une vraie attente ? Si la réponse est non, l’intérêt d’accepter la crypto est surtout théorique — et la complexité, elle, bien réelle.
Comment on encaisse, en pratique
C’est le point qui rassure : accepter la crypto ne veut pas dire détenir de la crypto. La mécanique repose sur des réseaux publics. Les technologies de blockchain telles que Caradano, Bitcoin ou Ethereum enregistrent chaque transaction dans un registre partagé, et c’est sur ces réseaux que circule le paiement de votre client.
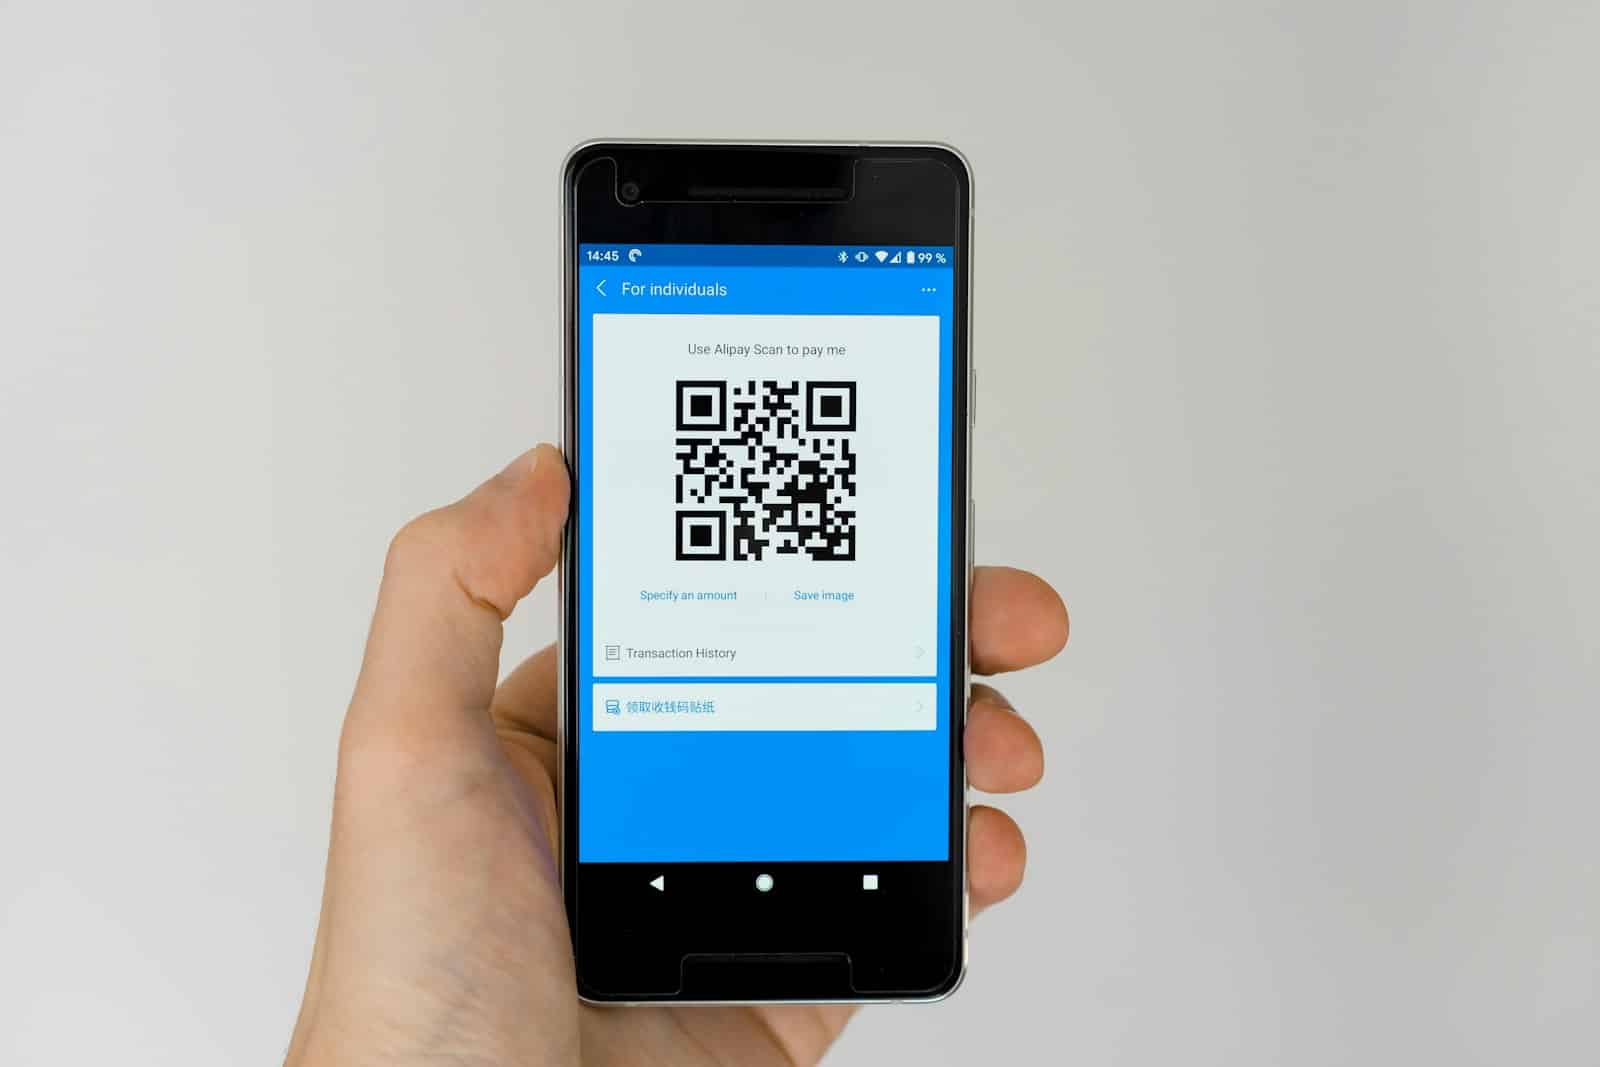
- Le client paie Via un QR code ou un lien de paiement, en cryptomonnaie, comme il le ferait par carte.
- Le prestataire convertit Un PSP spécialisé encaisse la crypto et la convertit instantanément en euro.
- Vous recevez des euros Sur votre compte, sans jamais toucher à la cryptomonnaie ni à son cours.
Entre le réseau et vous s’intercale donc un prestataire de paiement — un PSP spécialisé dans la crypto. Son rôle est décisif : il encaisse le paiement et le convertit instantanément en euro, qu’il vous reverse. Cette conversion immédiate est ce qui rend l’opération viable pour une entreprise : sans elle, vous porteriez le risque de change du bitcoin, ce que personne ne veut faire sur son chiffre d’affaires.
Volatilité, frais, obligations : ce qu’il faut regarder
Trois points méritent votre attention avant de vous lancer. La volatilité d’abord : elle est réelle, mais neutralisée dès lors que le prestataire convertit en euro à l’instant du paiement. Le piège serait de conserver les sommes en crypto en espérant une hausse — ce serait de la spéculation, pas de l’encaissement, et cela n’a pas sa place dans la trésorerie d’une entreprise. Encaissez, convertissez, oubliez le cours.
Le prix et les règles qu’on oublie
Comme tout moyen de paiement, la crypto a un coût : le prestataire prélève une commission sur chaque transaction — souvent de l’ordre de 1 à 2 %, à comparer avec ce que vous coûtent déjà la carte ou le virement. Et une vente encaissée en crypto reste une vente : vous devez l’enregistrer en comptabilité pour sa valeur en euro à la date de l’opération, et les règles fiscales habituelles s’appliquent. S’ajoute un cadre réglementaire : en France, les prestataires crypto relèvent d’un enregistrement dédié, et la réglementation européenne encadre désormais le secteur. Le sérieux d’un prestataire se vérifie à sa conformité.
Aucun de ces points n’est rédhibitoire pris isolément, mais ensemble ils rappellent qu’accepter la crypto ajoute une ligne à suivre — un choix à peser au regard de son utilité réelle.
Quand ça n’en vaut pas la peine
Disons-le franchement : dans bien des cas, accepter la crypto n’apporte rien. Si aucun de vos clients ne l’a jamais demandé, si votre activité est purement locale et traditionnelle, si vous n’avez ni le temps ni l’appétit pour ajouter un moyen de paiement à suivre en comptabilité, alors passez votre chemin. Ajouter la crypto « parce que c’est moderne » vous coûtera des frais et de la complexité pour un usage quasi nul.
L’inverse est vrai aussi : si une part de votre clientèle le réclame, ou si vous visez un marché où c’est un standard, l’encaissement crypto devient un vrai plus. La bonne décision ne se prend pas au regard de la technologie, mais de votre clientèle réelle. C’est elle, et elle seule, qui rend ce moyen de paiement utile ou superflu.
Comment choisir un prestataire de paiement crypto
Si vous décidez de vous lancer, le choix du prestataire fait tout. Vérifiez d’abord qu’il convertit automatiquement en euro : c’est la garantie de ne pas subir la volatilité. Comparez ensuite les frais de transaction, poste par poste, comme pour n’importe quel moyen de paiement. Assurez-vous qu’il s’intègre à votre caisse ou à votre boutique en ligne sans usine à gaz, et qu’il est en règle avec la réglementation applicable.
Et appliquez ici le réflexe qui vaut pour tout engagement : lisez le contrat, ses frais et ses conditions, comme nous le détaillons dans notre guide sur la lecture d’un contrat avant de signer. Un prestataire de paiement se choisit sur ses frais et sa fiabilité, pas sur la hype du moment.
Les questions que se posent les commerçants
Une entreprise peut-elle accepter les paiements en crypto ?
Oui, via un prestataire de paiement spécialisé qui encaisse en cryptomonnaie et vous reverse des euros. Vous ne détenez jamais la crypto, vous recevez de la monnaie classique. C’est légal en France, à condition de passer par un prestataire en règle et d’enregistrer la vente en comptabilité.
Comment encaisser en crypto sans subir la volatilité ?
En choisissant un prestataire qui convertit la somme en euro à l’instant du paiement. Le risque de change disparaît alors : vous encaissez la valeur en euro, quel que soit le cours ensuite. Conserver les sommes en crypto, à l’inverse, serait de la spéculation.
Quels frais pour accepter la crypto ?
Le prestataire prélève une commission sur chaque transaction, à comparer avec le coût de la carte ou du virement. À ces frais s’ajoute le temps de suivi comptable. C’est un moyen de paiement comme un autre : il a un coût, à mettre en face de son utilité réelle.
Quelles obligations comptables et fiscales ?
Une vente en crypto s’enregistre en comptabilité pour sa valeur en euro à la date de l’opération, et les règles fiscales habituelles s’appliquent. Les prestataires crypto relèvent par ailleurs d’un cadre réglementaire dédié en France et en Europe.
Ce qu’il faut trancher
La décision tient en trois questions, dans l’ordre. D’abord, vos clients le demandent-ils vraiment, ou est-ce une envie de suivre la tendance ? Sans demande réelle, l’affaire s’arrête là. Ensuite, si la demande existe, les frais et le suivi comptable valent-ils les ventes que vous en attendez ? Enfin, si vous y allez, choisissez un prestataire qui convertit en euro, affiche ses frais et respecte la réglementation. Accepter les paiements en crypto n’est ni un gadget à fuir ni un passage obligé : c’est un moyen de paiement de plus, utile là où la clientèle l’attend, superflu partout ailleurs.